Granizo en Córdoba: una productora explica cómo funciona el seguro y qué conviene revisar en la póliza
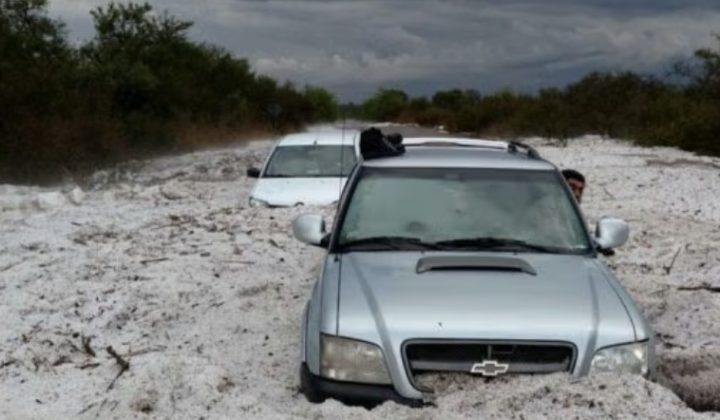
- Tras el temporal, Analía, productora de seguros con 15 años de trayectoria en la ciudad, advierte que el granizo es un adicional y no se contrata solo. Recomienda revisar la cobertura con un asesor, porque la diferencia de costo puede ser mínima frente a un daño.

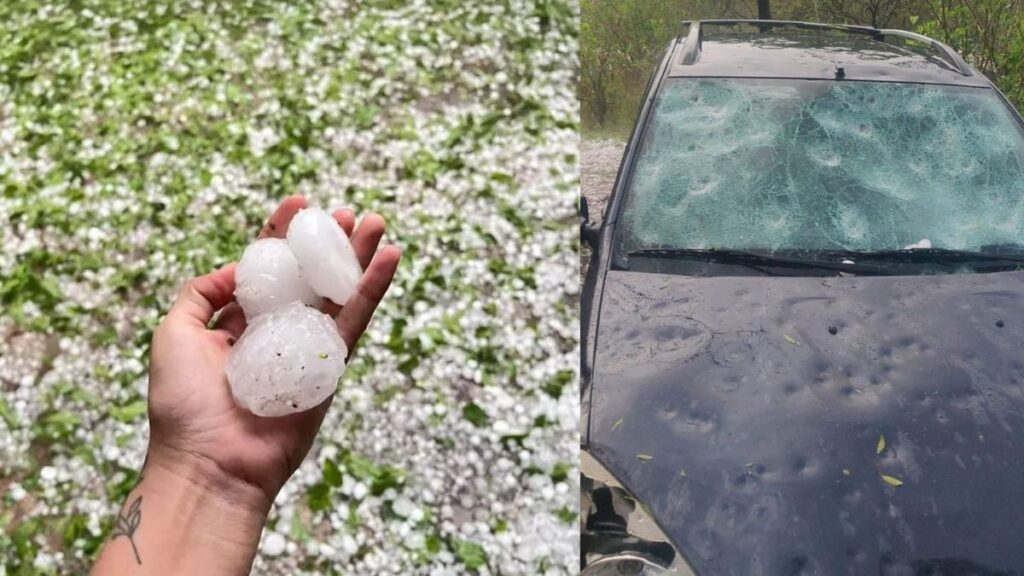
Después de los destrozos que dejó el granizo en distintos sectores de Córdoba, las consultas a las aseguradoras y a los productores no tardaron en llegar. En diálogo con Radio 10 Córdoba, Analía Lescano, productora asesora de seguros con oficina en el centro de la ciudad, explicó qué cubren las pólizas y qué errores conviene evitar.
El granizo es un adicional
Según explicó, la cobertura básica es la de responsabilidad civil o «contra terceros», que es la que se exige para circular. El granizo, el robo de rueda de auxilio o el GNC se consideran adicionales y no pueden contratarse por separado. Hay que sumarlos a una póliza más completa, y dentro de cada adicional existen distintas sumas aseguradas.
Las condiciones dependen de la compañía, del año del vehículo y de la cobertura elegida. Algunas pólizas cubren un solo evento al año, otras dos y otras son ilimitadas. También pueden cubrir hasta la suma asegurada total del auto o un porcentaje, con o sin franquicia.
Cuánto puede costar
La productora dio valores de referencia, que varían según la compañía, el vehículo y la zona:
- Un seguro solo contra terceros con grúa ronda los $45.000 a $50.000 mensuales.
- Con robo, hurto, incendio y granizo, la cuota puede subir a $75.000 u $80.000.
- La diferencia, de unos $25.000 a $30.000 mensuales, resulta baja si se la compara con el costo de reparar los daños. Como ejemplo, indicó que un parabrisas hoy no baja de $800.000.
Agregó que el valor cambia según el lugar de residencia: asegurar en la capital cordobesa suele salir más caro que hacerlo en localidades del Gran Córdoba, como Villa Allende o Mendiolaza. También señaló que quien tiene varios vehículos puede consultar por una póliza de flota.
Casas, vidrios y calefones solares
Los seguros de hogar, como el combinado familiar, también contemplan fenómenos climáticos. Analía detalló que cubren cristales, ya sea por viento o por un pelotazo. En el caso de los calefones solares, la cobertura puede depender de que el equipo tenga la malla protectora colocada, que se haya declarado y que existan fotos. Sin esa protección, la aseguradora puede rechazar el reclamo.
Con pocos pesos más por mes se pueden sumar otras coberturas. Mencionó la responsabilidad por mascotas, por ejemplo si el perro muerde a un vecino, y el riesgo de linderos, si se cae un árbol y daña el techo del vecino. Ambos ítems, dijo, pueden costar alrededor de $1.500 mensuales.
Los cuidados también cuentan
La productora recordó que las aseguradoras esperan que el asegurado tome recaudos, como alarmas o rejas en las viviendas. Para las motos, sugirió a algunos clientes reforzar la cobertura de robo en primavera y verano, cuando más se usan, y volver a la básica en otoño e invierno. En todos los casos insistió en avisar cualquier cambio: mudanza, instalación de GNC o cambio de cochera.
Analía advirtió que, con la crisis económica, lo primero que muchos recortan es la póliza. Lo calificó como un error, porque un siniestro sin cobertura puede costar mucho más. Recomendó contratar con un productor de seguros y no por canales automatizados, y consultar qué cubre la póliza, qué excluye y cuánto cuesta ampliarla. Si el asesor no responde a las necesidades del cliente, añadió, lo mejor es cambiar de productor, pero siempre mantener el seguro al día.
Dónde consultar
La oficina de Analía Lescano está en Humberto Primo 188, en pleno centro de Córdoba, en diagonal al Automóvil Club Argentina. Atiende de lunes a viernes.